Nicolás Albera
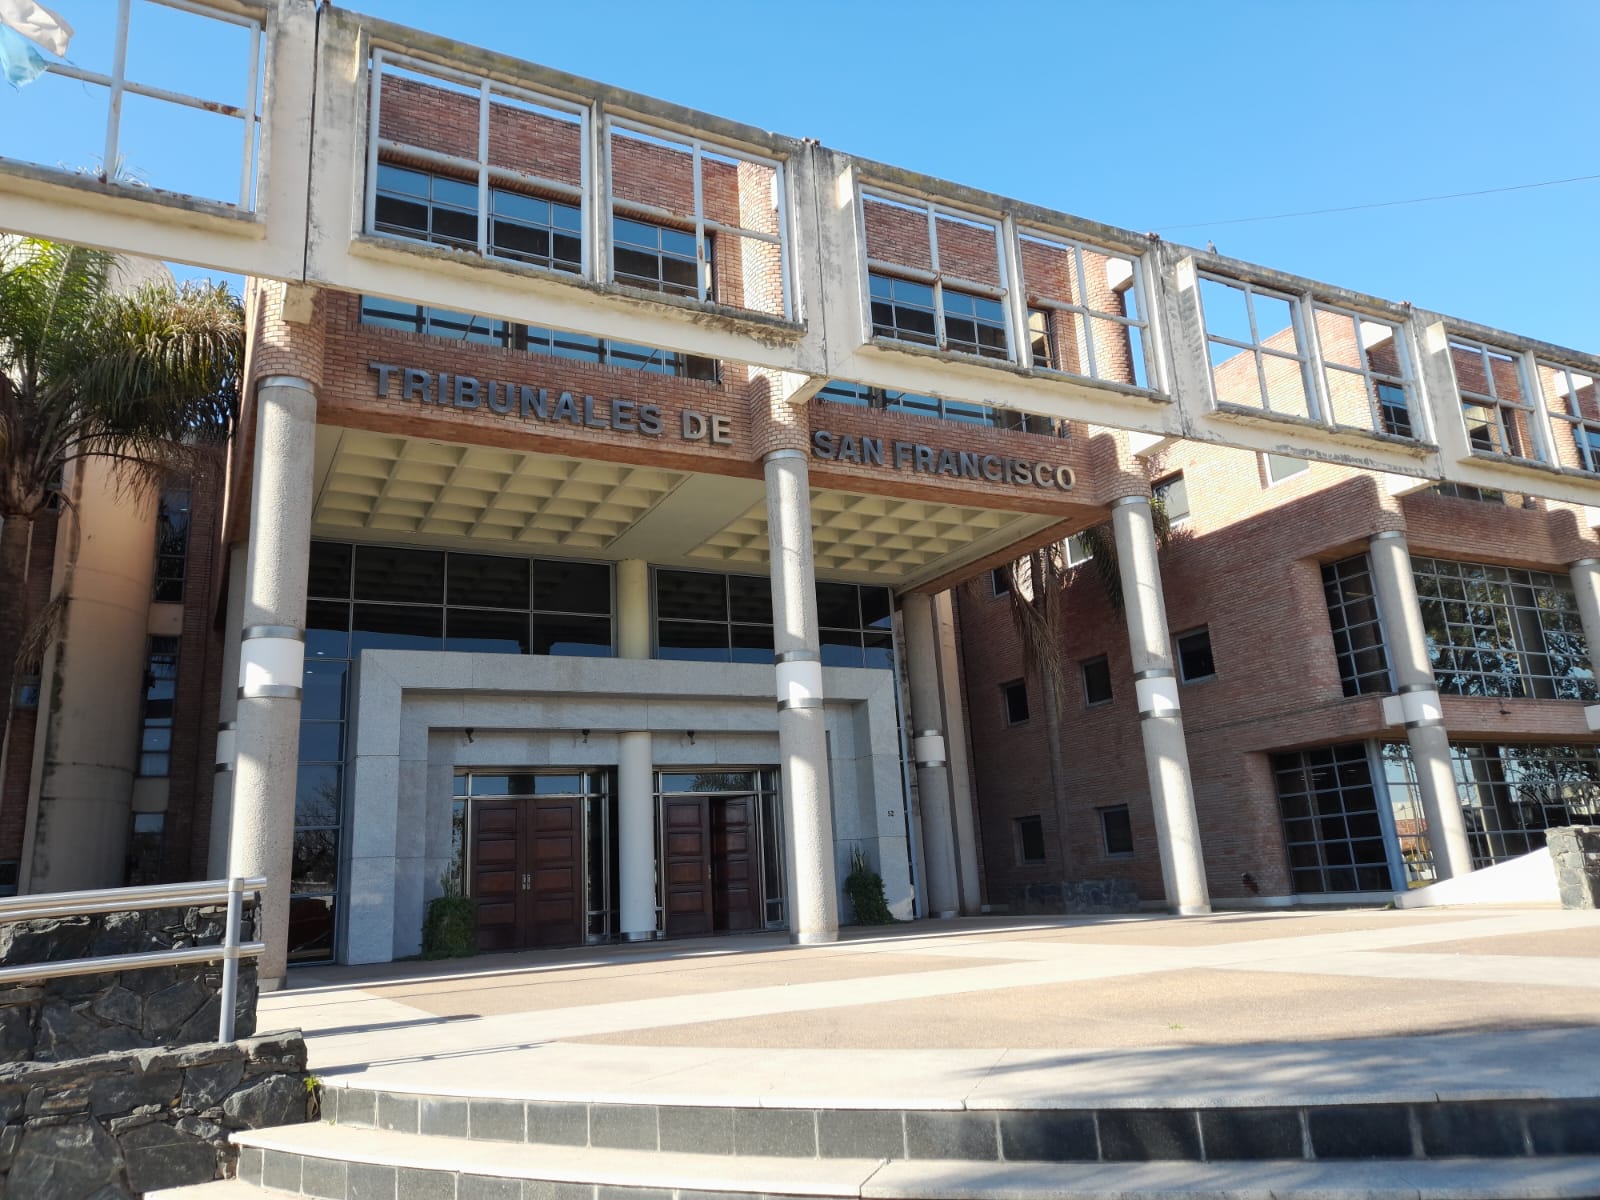
El Juzgado Civil, Comercial y Familia de Tercera Nominación de San Francisco, a cargo de Carlos Ignacio Viramonte, hizo lugar en el mes de agosto a una demanda contra Sancor Cooperativa de Seguros Limitada, en cumplimiento de un seguro de accidentes personales contratado sobre la vida de un hombre que falleció en un siniestro vial ocurrido en abril de 2025, en un camino rural de Plaza Luxardo.
Para la firma demandante, no debía aplicarse la indemnización a la familia del hombre que murió debido a que se le detectó cocaína en sangre. Sin embargo, el juez igualmente ordenó reparar la situación porque no se demostró que el asegurado haya estado “bajo la influencia de la sustancia”, pese a que se detectó el consumo.
Qué dice el contrato
El contrato establecía algunos puntos por los cuales podía excluirse el seguro, entre ellos que los accidentes ocurran “por estar el asegurado bajo la influencia de estupefacientes o alcaloides”, situación que hizo valer la aseguradora.
Sin embargo, el tribunal consideró que un resultado toxicológico positivo no basta, por sí solo, para demostrar que una persona se encuentra bajo la influencia de estupefacientes, por ejemplo, en este caso donde ocurrió un siniestro vial: “El punto central del fallo fue distinguir entre haber consumido una sustancia y encontrarse bajo su influencia al momento del accidente”, explicó Viramonte ante la consulta de Up.
El juez señaló en la sentencia que la cláusula contractual -tal como estaba redactada- no excluye todo accidente en el cual se detectaran estupefacientes en el organismo; sino que exige que el asegurado estuviera “bajo la influencia” de esas sustancias. Para el tribunal, no era posible ampliar posteriormente esa cláusula y equiparar las expresiones “tener presencia de cocaína” o “resultado toxicológico positivo” con el estado de influencia previsto en el contrato.
Qué determinó la pericia
La prueba pericial realizada por el Copromesab tuvo especial relevancia para la decisión. Los expertos informaron que el examen toxicológico realizado en el sumario penal impedía establecer con precisión cuándo había ocurrido el consumo, cuál había sido su intensidad y qué efectos podía estar produciendo la sustancia al momento del accidente.
Siguiendo con el estudio, los especialistas explicaron además que una persona puede presentar cocaína o metabolitos en sangre aun cuando los efectos del consumo ya hayan desaparecido. Por ello, un resultado positivo no permite afirmar automáticamente que existieran deterioro psicomotor, alteración del juicio o disminución de la aptitud para conducir.
En uno de los pasajes centrales de la resolución, el tribunal sintetizó la cuestión señalando que “cocaína en sangre” era un hecho probado y que también estaba acreditado un consumo previo, pero que encontrarse “bajo la influencia de cocaína” al momento del accidente constituía un hecho diferente.
La sentencia concluyó que este último extremo no había sido demostrado y que correspondía a la aseguradora probarlo, porque era precisamente el presupuesto de la exclusión de cobertura establecida en el contrato de seguro.
Criterios
El fallo expone como criterio central que la detección objetiva de una droga en el organismo no puede equipararse automáticamente con el estado de influencia de esa sustancia, cuando el propio contrato exige este último extremo para excluir la cobertura.
También se consideró relevante que la cláusula establecía que el accidente debía ocurrir “por” estar el asegurado bajo la influencia de estupefacientes, lo que exigía además demostrar una relación entre ese estado y la producción del siniestro. En el expediente tampoco existían elementos que permitieran establecer ese vínculo causal.
El fallo aclaró asimismo que la prohibición de conducir habiendo consumido estupefacientes contenida en la Ley Nacional de Tránsito persigue una finalidad propia de la seguridad vial y no permite modificar o ampliar automáticamente una cláusula del contrato de seguro, que rige la relación entre la aseguradora y el asegurado.